Domain digitalregler.de kaufen?
Wir ziehen mit dem Projekt
digitalregler.de um.
Sind Sie am Kauf der Domain
digitalregler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitalregler.de kaufen?
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
Ähnliche Suchbegriffe für Schenkung
Top-Angebote
Produkte zum Begriff Schenkung:
-
Gezielte Vermögensnachfolge durch Testament und Schenkung, Fachbücher von Thomas FritzDas Werk ist ein Praxisratgeber für die gezielte Gestaltung der privaten und unternehmerischen Vermögensnachfolge durch Testament, Erbvertrag, Schenkung und Vollmacht. Es zeigt eine Vielzahl möglicher Fallgestaltungen auf und erläutert die Voraussetzungen und Folgewirkungen aus zivilrechtlicher, gesellschaftsrechtlicher und steuerlicher Sicht. Viele Beispiele, Checklisten und Musterformulierungen veranschaulichen die rechtlichen Ausführungen und gewährleisten dem Praktiker schnellen Zugriff. Ausgewählte Dokumente stehen zusätzlich online zum Download zur Verfügung. Die 5. Auflage wurde durchgehend neu bearbeitet, ergänzt und der aktuellen Rechtslage angepasst, unter anderem in den folgenden Themenbereichen: der digitale Nachlass, die Familiengesellschaft als Gestaltungsmittel der Vermögensnachfolge zu Lebzeiten und von Todes wegen, Erfahrungen und Tipps aus den ersten fünf Jahren mit der Europäischen Erbrechtsverordnung von 2015, Erbrecht mit internationalem Bezug ausserhalb des EU-Auslands. Ein besonderes Augenmerk wird auf die sogenannten Vorsorgeverfügungen (Generalvollmachten, Vorsorgevollmachten, Kontrollvollmachten, Patientenverfügungen etc.) gelegt. Hier sind nicht nur Regelungen für den Todesfall durch Testamente oder vorweggenommene Erbfolge grundlegend, sondern auch für diejenigen Fälle, in denen die Geschäftsunfähigkeit aufgrund von Unfall oder altersbedingter Demenz eintritt. Abgerundet werden die Ausführungen zu den Vorsorgeverfügungen durch eine Übersicht zu den 20 wichtigsten Tipps betreffend Vorsorgevollmachten und Patientenverfügungen. Rechtsstand: 31.07.2021.64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Tobias Krause, Robert OprisDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
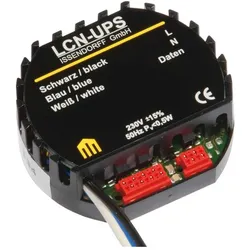
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
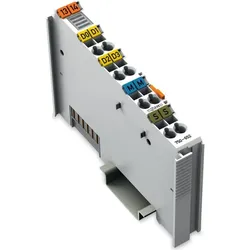
Wago SPS Serielle Schnittstelle, AutomatisierungSerielle Schnittstelle RS-232/485 Das serielle Schnittstellenmodul ermöglicht den Anschluss von Geräten mit RS-485, RS-422 oder RS-232-Schnittstelle wahlweise an das WAGO-IO-SYSTEM 750. Damit lassen sich auch Gateways von den durch das WAGO-IO-SYSTEM 750 unterstützten Feldbussen zu einer seriellen Schnittstelle realisieren. Das Modul unterstützt keine höheren Protokollebenen. Die Kommunikation ist vollkommen transparent zum zugehörigen Feldbus-Master. Hierdurch wird ein breiter Anwendungsbereich des seriellen Schnittstellenmoduls erreicht. Die eventuell benötigten Kommunikationsprotokolle können im Feldbus-Master flexibel programmiert werden. Der 2560 Byte grosse Empfangspuffer ermöglicht den Einsatz des Moduls auch bei hohen Übertragungsraten. Bei geringen Datenübertragungsraten ist die Auswertung der Empfangsdaten in Tasks mit geringer Priorität ohne Datenverlust realisierbar. Der 512 Byte grosse Sendepuffer erlaubt das zügige Senden von grösseren zusammenhängenden Daten. Das Modul ist über WAGO-IO-CHECK oder GSD-Dateien frei konfigurierbar und ermöglicht durch eine flexible Wahl der Baudrate und der Datenbreite eine optimale Anpassung an die jeweilige Applikation.397,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Was kostet eine Schenkung?
Eine Schenkung kann unterschiedliche Kosten verursachen, abhängig von verschiedenen Faktoren wie dem Wert des geschenkten Vermögens, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem jeweiligen Steuerrecht. In einigen Ländern können Schenkungen steuerfrei sein, solange bestimmte Freibeträge nicht überschritten werden. In anderen Ländern können jedoch Schenkungssteuern anfallen, die je nach Höhe des Vermögens und dem Verwandtschaftsverhältnis variieren. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Was kostet eine Schenkung in Ihrem konkreten Fall? **


Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
Top-Angebote
Produkte zum Begriff Schenkung:
-
Die 'gemischte Schenkung', Fachbücher von Carsten MeinertDie gemischte Schenkung gehört zu den Klassikern unter den Zivilrechtsproblemen. Als teilentgeltliches Geschäft ist sie zwar privatautonom zulässig und in der Praxis verbreitet. In dem von den Kategorien der Entgeltlichkeit und der Unentgeltlichkeit geprägten System des BGB bildet sie jedoch einen Fremdkörper, dessen friktionslose Integration trotz eines jahrhundertealten Diskurses bislang nicht gelungen ist. Weiterhin bestehen zahlreiche Streitfragen, die nicht selten von Scheinkonsensen bei der dogmatischen Qualifizierung der gemischten Schenkung oder ihrer rechtlichen Behandlung verdeckt werden. Carsten Meinert schafft in einem ersten Schritt Transparenz und stellt die gemischte Schenkung auf ein sicheres dogmatisches Fundament. Anschliessend entwickelt er ein Rechtsfindungskonzept, welches die Interessen der von der gemischten Schenkung betroffenen Personen zu einem angemessenen Ausgleich bringt.184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
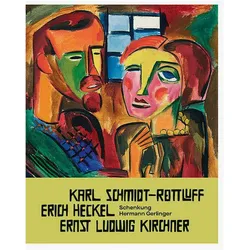
Schenkung Hermann Gerlinger, Sachbücher von Florence ThurmesDie Schenkung Hermann Gerlinger ist ein bedeutendes Sachbuch, das die Privatsammlung des Würzburger Unternehmers Hermann Gerlinger präsentiert. Diese Sammlung gilt als eine der wertvollsten und qualitativ hochwertigsten Kollektionen des Brücke-Expressionismus. In diesem Band werden 42 Werke der drei Gründer der Brücke – Karl Schmidt-Rottluff, Erich Heckel und Ernst Ludwig Kirchner – vorgestellt. Die Schenkung, die zwischen 2024 und 2025 an die Kunstsammlungen Chemnitz übergeben wurde, umfasst eine Vielzahl von Kunstformen, darunter Ölgemälde, Druckgrafiken, Aquarelle, Zeichnungen und Plastiken. Sie verdeutlicht die bedeutende Verbindung von Chemnitz und Sachsen zu den Brücke-Künstlern und ergänzt den Bestand der Kunstsammlungen Chemnitz um wertvolle Werke, die die technische Bandbreite und den künstlerischen Einfluss dieser Epoche widerspiegeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gezielte Vermögensnachfolge durch Testament und Schenkung, Fachbücher von Thomas FritzDas Werk ist ein Praxisratgeber für die gezielte Gestaltung der privaten und unternehmerischen Vermögensnachfolge durch Testament, Erbvertrag, Schenkung und Vollmacht. Es zeigt eine Vielzahl möglicher Fallgestaltungen auf und erläutert die Voraussetzungen und Folgewirkungen aus zivilrechtlicher, gesellschaftsrechtlicher und steuerlicher Sicht. Viele Beispiele, Checklisten und Musterformulierungen veranschaulichen die rechtlichen Ausführungen und gewährleisten dem Praktiker schnellen Zugriff. Ausgewählte Dokumente stehen zusätzlich online zum Download zur Verfügung. Die 5. Auflage wurde durchgehend neu bearbeitet, ergänzt und der aktuellen Rechtslage angepasst, unter anderem in den folgenden Themenbereichen: der digitale Nachlass, die Familiengesellschaft als Gestaltungsmittel der Vermögensnachfolge zu Lebzeiten und von Todes wegen, Erfahrungen und Tipps aus den ersten fünf Jahren mit der Europäischen Erbrechtsverordnung von 2015, Erbrecht mit internationalem Bezug ausserhalb des EU-Auslands. Ein besonderes Augenmerk wird auf die sogenannten Vorsorgeverfügungen (Generalvollmachten, Vorsorgevollmachten, Kontrollvollmachten, Patientenverfügungen etc.) gelegt. Hier sind nicht nur Regelungen für den Todesfall durch Testamente oder vorweggenommene Erbfolge grundlegend, sondern auch für diejenigen Fälle, in denen die Geschäftsunfähigkeit aufgrund von Unfall oder altersbedingter Demenz eintritt. Abgerundet werden die Ausführungen zu den Vorsorgeverfügungen durch eine Übersicht zu den 20 wichtigsten Tipps betreffend Vorsorgevollmachten und Patientenverfügungen. Rechtsstand: 31.07.2021.64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Tobias Krause, Robert OprisDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
Ähnliche Suchbegriffe für Schenkung
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wago SPS Serielle Schnittstelle, AutomatisierungSerielle Schnittstelle RS-232/485 Das serielle Schnittstellenmodul ermöglicht den Anschluss von Geräten mit RS-485, RS-422 oder RS-232-Schnittstelle wahlweise an das WAGO-IO-SYSTEM 750. Damit lassen sich auch Gateways von den durch das WAGO-IO-SYSTEM 750 unterstützten Feldbussen zu einer seriellen Schnittstelle realisieren. Das Modul unterstützt keine höheren Protokollebenen. Die Kommunikation ist vollkommen transparent zum zugehörigen Feldbus-Master. Hierdurch wird ein breiter Anwendungsbereich des seriellen Schnittstellenmoduls erreicht. Die eventuell benötigten Kommunikationsprotokolle können im Feldbus-Master flexibel programmiert werden. Der 2560 Byte grosse Empfangspuffer ermöglicht den Einsatz des Moduls auch bei hohen Übertragungsraten. Bei geringen Datenübertragungsraten ist die Auswertung der Empfangsdaten in Tasks mit geringer Priorität ohne Datenverlust realisierbar. Der 512 Byte grosse Sendepuffer erlaubt das zügige Senden von grösseren zusammenhängenden Daten. Das Modul ist über WAGO-IO-CHECK oder GSD-Dateien frei konfigurierbar und ermöglicht durch eine flexible Wahl der Baudrate und der Datenbreite eine optimale Anpassung an die jeweilige Applikation.397,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachendorff Signalwandler Strom/Spannung, AutomatisierungKonverter mit galvanischer 3-Wege-Trennung für Strom und Spannung. Strom- und Spannungseingänge sowie -ausgänge über DIP-Schalter einstellbar. Schmaler Gehäuse mit 6,2 mm Breite. Hohe Auflösung mit 14 Bit. Stromversorgung über Anschlussklemmen. Einfache Montage auf Hutschiene.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RS PRO Temperatur Messetikett, AutomatisierungTemperaturempfindlichkeit min. = 138°C Temperaturempfindlichkeit max. = 154°C Anzahl der Temperaturstufen = 4 Ausrichtung = Kreis Umkehrbar = Nein Aufkleberlänge = 11mm Aufkleberbreite = 4mm 4-stufiger Mikrostreifen. Ideal für den Einsatz in allen Bereichen der mikroelektronischen Temperatursensoranwendungen.27,02 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Was kostet eine Schenkung?
Eine Schenkung kann unterschiedliche Kosten verursachen, abhängig von verschiedenen Faktoren wie dem Wert des geschenkten Vermögens, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem jeweiligen Steuerrecht. In einigen Ländern können Schenkungen steuerfrei sein, solange bestimmte Freibeträge nicht überschritten werden. In anderen Ländern können jedoch Schenkungssteuern anfallen, die je nach Höhe des Vermögens und dem Verwandtschaftsverhältnis variieren. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Was kostet eine Schenkung in Ihrem konkreten Fall? **
-
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.