Domain digitalregler.de kaufen?
Wir ziehen mit dem Projekt
digitalregler.de um.
Sind Sie am Kauf der Domain
digitalregler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitalregler.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
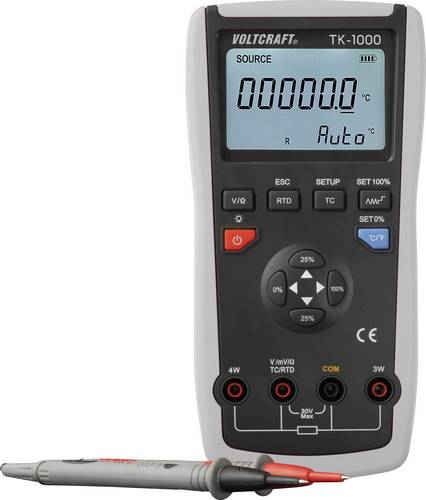
VOLTCRAFT TK-1000 Kalibrator Temperatur, SpannungExaktes Kalibrieren Der Voltcraft TK-1000 ist das perfekte Allroundgerät auch für professionelle Messtechnikanwendungen. Der Kalibrator simuliert zehn verschiedene Typen von Thermoelementen ( J, K, T, E, R, S, B, N, Wre325, Wre526) und vier verschiedene Typen von Widerstandstemperaturfühlern (RTD-Typ: Pt100, Pt10, Cu50, Cu100). Für schnelle Linearitätserkennung stehen Stufen- und Rampenfunktionen zur Verfügung. Darüber hinaus zeichnet sich der TK-1000 durch seine hohe Ausgangs- und Messgenauigkeit in bis zu 0,05%-Schritten aus. Komfortables Arbeiten Der Kalibrator von Voltcraft verfügt über weitere hilfreiche Features für einfaches und angenehmes Arbeiten: So lassen sich häufig verwendete Einstellungen abspeichern und die Hintergrundbeleuchtung des LC-Displays kann individuell je nach Beleuchtungssituation am Arbeitsplatz eingestellt werden. Ebenfalls variabel ist die Anzeige der Temperaturwerte, die sowohl in °C als auch in °F dargestellt werden können. Sollte das Gerät über längere Zeit nicht benutzt werden, schaltet es sich automatisch ab. Und weist das Display auf eine schwache Batterie hin, lässt sich diese einfach und bequem auswechseln. Im Lieferumfang befindet sich alles, was für den sofortigen Einsatz benötigt wird: Neben dem Kalibrator ein Paar Messleitungen, zwei aufsteckbare Krokodilklemmen, eine 9V-Batterie, das Benutzerhandbuch sowie eine praktische Tragetasche.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke 714B Kalibrator Temperatur, Spannung 4387869Für Techniker im Bereich der Temperaturkalibrierung, die sich einen extrem genauen und bedienungsfreundlichen Temperaturkalibrator für Thermoelemente mit einer Funktion wünschen, ist der Fluke 714B das ideale Prüfgerät.2071,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke FLK-729 300G Kalibrator Druck, Spannung, Temperatur 4856976Der automatische Druckkalibrator Fluke 729 stellt eine wesentliche Erweiterung zu den gängigen Druckkalibratoren der Serie 718 und 719 dar und zielt darauf ab, die häufigsten ‚Schmerzpunkte‘ unserer Kunden zu beseitigen. Geben Sie einfach einen zu testenden Druck ein und der 729 kümmert sich um den Rest. Mit einer automatischen Elektropumpe wird der 729 den Druck aufbauen und auf den gewünschten Sollwert regulieren, ohne dass eine manuelle Handpumpe oder weitere Feineinstellungen erforderlich sind. Die Automatischen Druckkalibratoren Fluke 729 verfügen außerdem über eine integrierte HART-Kommunikationsfähigkeit zur Arbeit mit HART-Drucktransmittern und sind mit der DPCTrack2-Kalibrier-Management-Software von Fluke kompatibel.15402,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Brötje Digitalregler ISR IDA mit APP-SteuerungBRÖTJE Digitalregler ISR IDA mit APP-Steuerung – Smarte Heizungssteuerung für höchsten Komfort Der BRÖTJE ISR IDA Digitalregler ist ein intelligenter Raumregler mit APP-Steuerung, der an den BSB-BUS des Wärmeerzeugers mit ISR-Plus Regelung angeschlossen wird. Dank WLAN-Integration kann das Heizsystem komfortabel per Smartphone oder Tablet gesteuert werden, was eine flexible und energieeffiziente Heizungsregelung ermöglicht. Vorteile des BRÖTJE ISR IDA Digitalreglers: ✅ Vollgrafik-Farbdisplay für eine moderne & intuitive Bedienung✅ Drehknopf mit zwei integrierten Tasten zur einfachen Navigation✅ Integrierte Zeitprogramme für einen Heizkreis & Trinkwarmwasser✅ Urlaubs- & Frostschutzfunktion für mehr Sicherheit & Effizienz✅ Interner Raumfühler für Raumeinfluss oder reine Raumführung✅ WLAN-Schnittstelle zur Verbindung mit dem Internet & Fernsteuerung per APP✅ Kompatibel m...387,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BRÖTJE Digitalregler RUB IDA mit APP-SteuerungBRÖTJE Digitalregler IWR IDA mit APP-Steuerung – Smarte Heizungssteuerung für höchsten Komfort Der BRÖTJE IWR IDA Digitalregler ist ein intelligenter Raumregler mit APP-Steuerung, der an den R-BUS des Wärmeerzeugers mit IWR-Regelung angeschlossen wird. Mit WLAN-Integration ermöglicht er eine komfortable Fernbedienung per Smartphone oder Tablet, wodurch die Heizungssteuerung noch flexibler und effizienter wird. Vorteile des BRÖTJE Digitalreglers IWR IDA: ✅ Vollgrafik-Farbdisplay für eine moderne & übersichtliche Bedienung✅ Drehknopf mit zwei integrierten Tasten zur einfachen Navigation✅ Integrierte Zeitprogramme für Heizkreise & Trinkwarmwasser✅ Urlaubs- & Frostschutzfunktion für zusätzliche Sicherheit✅ Interner Raumfühler für Raumeinfluss oder reine Raumführung✅ WLAN-Schnittstelle zur Verbindung mit dem Internet & Fernsteuerung per APP✅ Energieeffiziente Steuerung durch a...429,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT TK-1000 Kalibrator Temperatur, SpannungExaktes Kalibrieren Der Voltcraft TK-1000 ist das perfekte Allroundgerät auch für professionelle Messtechnikanwendungen. Der Kalibrator simuliert zehn verschiedene Typen von Thermoelementen ( J, K, T, E, R, S, B, N, Wre325, Wre526) und vier verschiedene Typen von Widerstandstemperaturfühlern (RTD-Typ: Pt100, Pt10, Cu50, Cu100). Für schnelle Linearitätserkennung stehen Stufen- und Rampenfunktionen zur Verfügung. Darüber hinaus zeichnet sich der TK-1000 durch seine hohe Ausgangs- und Messgenauigkeit in bis zu 0,05%-Schritten aus. Komfortables Arbeiten Der Kalibrator von Voltcraft verfügt über weitere hilfreiche Features für einfaches und angenehmes Arbeiten: So lassen sich häufig verwendete Einstellungen abspeichern und die Hintergrundbeleuchtung des LC-Displays kann individuell je nach Beleuchtungssituation am Arbeitsplatz eingestellt werden. Ebenfalls variabel ist die Anzeige der Temperaturwerte, die sowohl in °C als auch in °F dargestellt werden können. Sollte das Gerät über längere Zeit nicht benutzt werden, schaltet es sich automatisch ab. Und weist das Display auf eine schwache Batterie hin, lässt sich diese einfach und bequem auswechseln. Im Lieferumfang befindet sich alles, was für den sofortigen Einsatz benötigt wird: Neben dem Kalibrator ein Paar Messleitungen, zwei aufsteckbare Krokodilklemmen, eine 9V-Batterie, das Benutzerhandbuch sowie eine praktische Tragetasche.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Fluke 714B Kalibrator Temperatur, Spannung 4387869Für Techniker im Bereich der Temperaturkalibrierung, die sich einen extrem genauen und bedienungsfreundlichen Temperaturkalibrator für Thermoelemente mit einer Funktion wünschen, ist der Fluke 714B das ideale Prüfgerät.2071,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke FLK-729 300G Kalibrator Druck, Spannung, Temperatur 4856976Der automatische Druckkalibrator Fluke 729 stellt eine wesentliche Erweiterung zu den gängigen Druckkalibratoren der Serie 718 und 719 dar und zielt darauf ab, die häufigsten ‚Schmerzpunkte‘ unserer Kunden zu beseitigen. Geben Sie einfach einen zu testenden Druck ein und der 729 kümmert sich um den Rest. Mit einer automatischen Elektropumpe wird der 729 den Druck aufbauen und auf den gewünschten Sollwert regulieren, ohne dass eine manuelle Handpumpe oder weitere Feineinstellungen erforderlich sind. Die Automatischen Druckkalibratoren Fluke 729 verfügen außerdem über eine integrierte HART-Kommunikationsfähigkeit zur Arbeit mit HART-Drucktransmittern und sind mit der DPCTrack2-Kalibrier-Management-Software von Fluke kompatibel.15402,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Frank: Shell-ProgrammierungShell-Programmierung , Das umfassende Handbuch. Für Bourne-, Korn- und Bourne-Again-Shell (bash). Ideal für alle UNIX-Admins (Linux, macOS) , Radlager > Sportfederung , Auflage: 7. Auflage, Erscheinungsjahr: 20220609, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Sommer, Frank~Kania, Stefan~Wolf, Jürgen, Edition: REV, Auflage: 22007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 868, Themenüberschrift: COMPUTERS / System Administration / Linux & UNIX Administration, Keyword: Terminal; grep; awk; sed; Programmieren; Entwickeln; Reguläre Ausdrücke regular expressions; Ubuntu; Arch Gentoo; Shell-Scripting; Kommandozeile; Scripte Skripte; Hand-Buch lernen Wissen Tipps Kurse Grundlagen Tutorials Workshops; LPIC; Automatisierung; Bash; Linux; UNIX, Fachschema: Betriebssystem (EDV)~Operating System~EDV / Theorie / Allgemeines~Informatik~Linux / Programmierung~Programmiersprachen~Shell (EDV)~Unix / Programmierung~Betriebssystem (EDV) / Linux~Linux~Unix / Linux, Fachkategorie: Systemadministration, Sprache: Deutsch, Warengruppe: HC/Betriebssysteme/Benutzeroberflächen, Fachkategorie: Linux, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 246, Breite: 181, Höhe: 54, Gewicht: 1722, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2674210, Vorgänger EAN: 9783836263467 9783836240871 9783836223102 9783836216500 9783836211574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5378344,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.