Domain digitalregler.de kaufen?
Wir ziehen mit dem Projekt
digitalregler.de um.
Sind Sie am Kauf der Domain
digitalregler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitalregler.de kaufen?
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **


Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
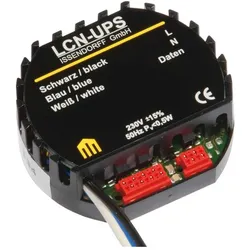
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
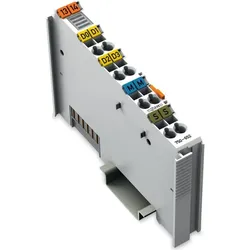
Wago SPS Serielle Schnittstelle, AutomatisierungSerielle Schnittstelle RS-232/485 Das serielle Schnittstellenmodul ermöglicht den Anschluss von Geräten mit RS-485, RS-422 oder RS-232-Schnittstelle wahlweise an das WAGO-IO-SYSTEM 750. Damit lassen sich auch Gateways von den durch das WAGO-IO-SYSTEM 750 unterstützten Feldbussen zu einer seriellen Schnittstelle realisieren. Das Modul unterstützt keine höheren Protokollebenen. Die Kommunikation ist vollkommen transparent zum zugehörigen Feldbus-Master. Hierdurch wird ein breiter Anwendungsbereich des seriellen Schnittstellenmoduls erreicht. Die eventuell benötigten Kommunikationsprotokolle können im Feldbus-Master flexibel programmiert werden. Der 2560 Byte grosse Empfangspuffer ermöglicht den Einsatz des Moduls auch bei hohen Übertragungsraten. Bei geringen Datenübertragungsraten ist die Auswertung der Empfangsdaten in Tasks mit geringer Priorität ohne Datenverlust realisierbar. Der 512 Byte grosse Sendepuffer erlaubt das zügige Senden von grösseren zusammenhängenden Daten. Das Modul ist über WAGO-IO-CHECK oder GSD-Dateien frei konfigurierbar und ermöglicht durch eine flexible Wahl der Baudrate und der Datenbreite eine optimale Anpassung an die jeweilige Applikation.397,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
-
Ist eine Altersvorsorge sinnvoll?
Ist eine Altersvorsorge sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, den persönlichen finanziellen Zielen und der Lebenssituation. Eine Altersvorsorge kann sinnvoll sein, um im Alter finanziell abgesichert zu sein und den gewohnten Lebensstandard aufrechterhalten zu können. Es gibt verschiedene Möglichkeiten der Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen oder die Bildung von eigenen Rücklagen. Es ist ratsam, frühzeitig mit dem Aufbau einer Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Zeit für den Vermögensaufbau zu haben. Letztendlich sollte jeder individuell prüfen, welche Form der Altersvorsorge am besten zu den eigenen Bedürfnissen und Zielen passt. **
-
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **


Wie sinnvoll ist Altersvorsorge?
Wie sinnvoll Altersvorsorge ist, hängt von verschiedenen Faktoren ab. Es ist wichtig, frühzeitig mit dem Sparen für das Alter zu beginnen, um im Ruhestand finanziell abgesichert zu sein. Durch die Altersvorsorge können Rentenlücken geschlossen und der gewohnte Lebensstandard im Alter aufrechterhalten werden. Zudem bietet sie Schutz vor finanziellen Engpässen und unvorhergesehenen Ausgaben im Alter. Letztendlich trägt eine solide Altersvorsorge dazu bei, die persönliche Unabhängigkeit und Lebensqualität im Ruhestand zu sichern. **
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wago SPS Serielle Schnittstelle, AutomatisierungSerielle Schnittstelle RS-232/485 Das serielle Schnittstellenmodul ermöglicht den Anschluss von Geräten mit RS-485, RS-422 oder RS-232-Schnittstelle wahlweise an das WAGO-IO-SYSTEM 750. Damit lassen sich auch Gateways von den durch das WAGO-IO-SYSTEM 750 unterstützten Feldbussen zu einer seriellen Schnittstelle realisieren. Das Modul unterstützt keine höheren Protokollebenen. Die Kommunikation ist vollkommen transparent zum zugehörigen Feldbus-Master. Hierdurch wird ein breiter Anwendungsbereich des seriellen Schnittstellenmoduls erreicht. Die eventuell benötigten Kommunikationsprotokolle können im Feldbus-Master flexibel programmiert werden. Der 2560 Byte grosse Empfangspuffer ermöglicht den Einsatz des Moduls auch bei hohen Übertragungsraten. Bei geringen Datenübertragungsraten ist die Auswertung der Empfangsdaten in Tasks mit geringer Priorität ohne Datenverlust realisierbar. Der 512 Byte grosse Sendepuffer erlaubt das zügige Senden von grösseren zusammenhängenden Daten. Das Modul ist über WAGO-IO-CHECK oder GSD-Dateien frei konfigurierbar und ermöglicht durch eine flexible Wahl der Baudrate und der Datenbreite eine optimale Anpassung an die jeweilige Applikation.397,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachendorff Signalwandler Strom/Spannung, AutomatisierungKonverter mit galvanischer 3-Wege-Trennung für Strom und Spannung. Strom- und Spannungseingänge sowie -ausgänge über DIP-Schalter einstellbar. Schmaler Gehäuse mit 6,2 mm Breite. Hohe Auflösung mit 14 Bit. Stromversorgung über Anschlussklemmen. Einfache Montage auf Hutschiene.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RS PRO Temperatur Messetikett, AutomatisierungTemperaturempfindlichkeit min. = 138°C Temperaturempfindlichkeit max. = 154°C Anzahl der Temperaturstufen = 4 Ausrichtung = Kreis Umkehrbar = Nein Aufkleberlänge = 11mm Aufkleberbreite = 4mm 4-stufiger Mikrostreifen. Ideal für den Einsatz in allen Bereichen der mikroelektronischen Temperatursensoranwendungen.27,02 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Altersvorsorge sinnvoll?
Ist eine Altersvorsorge sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, den persönlichen finanziellen Zielen und der Lebenssituation. Eine Altersvorsorge kann sinnvoll sein, um im Alter finanziell abgesichert zu sein und den gewohnten Lebensstandard aufrechterhalten zu können. Es gibt verschiedene Möglichkeiten der Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen oder die Bildung von eigenen Rücklagen. Es ist ratsam, frühzeitig mit dem Aufbau einer Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Zeit für den Vermögensaufbau zu haben. Letztendlich sollte jeder individuell prüfen, welche Form der Altersvorsorge am besten zu den eigenen Bedürfnissen und Zielen passt. **
-
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **
-
Wie sinnvoll ist Altersvorsorge?
Wie sinnvoll Altersvorsorge ist, hängt von verschiedenen Faktoren ab. Es ist wichtig, frühzeitig mit dem Sparen für das Alter zu beginnen, um im Ruhestand finanziell abgesichert zu sein. Durch die Altersvorsorge können Rentenlücken geschlossen und der gewohnte Lebensstandard im Alter aufrechterhalten werden. Zudem bietet sie Schutz vor finanziellen Engpässen und unvorhergesehenen Ausgaben im Alter. Letztendlich trägt eine solide Altersvorsorge dazu bei, die persönliche Unabhängigkeit und Lebensqualität im Ruhestand zu sichern. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.